| Главная |
ЧЕНГАЕВ Максим Викторович: «ВОПРОСЫ БЫВАЮТ РАЗНЫЕ»
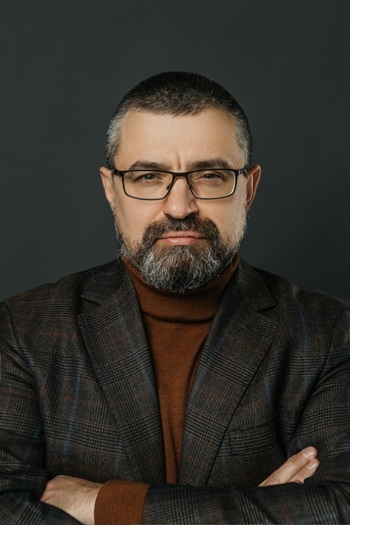 Если вы хотите задать гражданско-правовые вопросы Максиму ЧЕНГАЕВУ, то можете позвонить к нам в редакцию по телефону 8 (40151) 3-12-82, мы обязательно их ему передадим. Ответы на свои вопросы вы сможете найти в ближайших выпусках «НВ». – Может ли управляющая компания менять тариф, утвержденный протоколом общего собрания собственников, «за услуги по управлению МКД» по текущему ремонту? – Размер платы за содержание и ремонт индексируется УК самостоятельно без проведения отдельного общего собрания собственников помещений (ОСС) в МКД, если порядок индексации и изменения данной платы был утвержден общим собранием ранее, одновременно с утверждением договора управления МКД. На это указала Судебная коллегия по экономическим спорам ВС РФ, пересматривая дело об оспаривании предписания органа ГЖН (Определение Верховного Суда Российской Федерации от 5 июля 2019 г. № 307-ЭС19- 2677). Спорное предписание обязывало управляющую МКД организацию произвести «обратный перерасчет»: ранее УК в одностороннем порядке проиндексировала размер платы за работы и услуги по управлению, содержанию и ремонту общего имущества, одобренный ОСС, на величину базового индекса потребительских цен, рассчитываемого территориальным органом Росстата. Такой порядок индексации был предусмотрен договором управления МКД, при этом созыва отдельного ОСС для одобрения индексации договор управления не требовал. Орган ГЖН счел эту индексацию незаконной (более того – нарушением лицензионных требований) и потребовал снизить размер платы «обратно» и провести перерасчеты с жителями МКД. Арбитражные суды первых двух инстанций признали предписание незаконным, но арбитражный суд округа счел, что УК не наделена правом односторонней индексации размера упомянутой платы. Верховный суд РФ, отменяя решение окружного суда в этой части, указал на следующее:
– Может ли гражданин, имеющий статус адвоката, одновременно быть индивидуальным предпринимателем и осуществлять помимо адвокатской деятельности предпринимательскую деятельность и применять упрощенную систему налогообложения? – В пункте 3 статьи 346.12 Налогового кодекса определен перечень лиц, которые не вправе применять упрощенную систему налогообложения, в числе которых указаны адвокаты, учредившие адвокатские кабинеты, а также иные формы адвокатских образований (подпункт 10). Положения пункта 3 статьи 346.12 Налогового кодекса устанавливают запрет как адвокатам, учредившим адвокатский кабинет, так и адвокатским образованиям на применение упрощенной системы налогообложения в отношении доходов, полученных именно от осуществления адвокатской деятельности. Запрет на право применения упрощенной системы налогообложения лицами, зарегистрированными в качестве индивидуальных предпринимателей, в целях осуществления предпринимательской деятельности, не связанной с осуществлением адвокатской деятельности, но имеющими при этом статус адвоката, положения статьи 346.12 Налогового кодекса не устанавливают. Налоговый кодекс не содержит запрет на право применения упрощенной системы налогообложения лицами, зарегистрированными в качестве индивидуальных предпринимателей, в целях осуществления предпринимательской деятельности, не связанной с осуществлением адвокатской деятельности, но имеющими при этом статус адвоката. При этом Федеральный закон от 31.05.2002 № 63-ФЗ «Об адвокатской деятельности и адвокатуре в Российской Федерации» и Кодекс профессиональной этики адвоката в соответствии со статьей 1 Налогового кодекса не относятся к законодательству Российской Федерации о налогах и сборах  Последние новости
|
|